اعتبارسنجی بانکی فرایندی برای بررسی سابقه و رفتار اعتباری افراد و کسبوکارهاست. در این فرایند، سوابق مالی و اعتباری متقاضی بررسی میشود تا میزان ریسک اعتباری او مشخص شود. نتیجه اعتبارسنجی معمولا در قالب گزارش اعتباری، امتیاز اعتباری یا رتبه اعتباری نمایش داده میشود.
بانکها، موسسات مالی و مجموعههای ارائهدهنده اعتبار میتوانند از نتیجه اعتبارسنجی برای بررسی درخواست وام، تسهیلات یا خرید اعتباری استفاده کنند. به همین دلیل، نحوه بازپرداخت اقساط و انجام تعهدات مالی گذشته میتواند در وضعیت اعتباری افراد نقش مهمی داشته باشد.
در این راهنما توضیح میدهیم اعتبارسنجی چیست، چگونه انجام میشود، چه مدارکی نیاز دارد، چه عواملی روی امتیاز اعتبارسنجی اثر میگذارند، اعتبارسنجی اشخاص حقیقی و حقوقی چه تفاوتی دارد و چگونه میتوان وضعیت اعتباری را بررسی کرد.
اعتبارسنجی بانکی چیست؟
تصور کنید فردی از شما میخواهد ضامن وامش شوید، اما شما اطلاعی از سابقه مالی او ندارید. اینجاست که رتبهی اعتبار و گزارش اعتبار به کمک شما میآید و با استفاده از کد ملی و شماره تلفن همراه، امکان بررسی وضعیت اعتباری فرد و گردش اعتباری او را دارید.
اعتبارسنجی فرایند ارزیابی سابقه و ریسک اعتباری یک شخص حقیقی یا حقوقی است. به زبان ساده، اعتبارسنجی با بررسی اطلاعات اعتباری موجود به این سوال پاسخ میدهد:
سابقه فرد یا کسبوکار در انجام تعهدات اعتباری چگونه بوده و ارائه اعتبار به او چه میزان ریسک دارد؟
برای این ارزیابی، اطلاعاتی مانند سابقه دریافت و بازپرداخت تسهیلات، وضعیت بدهیها و تعهدات اعتباری و سایر اطلاعات ثبتشده قابل استفاده بررسی میشوند.
نتیجه این بررسی میتواند به شکل یک گزارش، امتیاز یا رتبه اعتباری نمایش داده شود.
نکته: اعتبارسنجی بهتنهایی مشخص نمیکند که یک شخص حتما وام دریافت میکند یا خیر. بانک یا اعتباردهنده میتواند علاوه بر وضعیت اعتباری، شرایط دیگری را نیز هنگام بررسی درخواست تسهیلات در نظر بگیرد.
در سیستمهای نوین مالی و ارائهدهندهی وام، مانند تکنوپی نیز بررسی اعتبار سنجی بخش جداییناپذیری از فرآیند اعطای تسهیلات است.
همچنین بخوانید: راهنمای دریافت گردش حساب بلوبانک 1404 + آموزش تصویری
یک رتبه اعتباری مطلوب، نشاندهنده عملکرد مثبت فرد در پرداخت بهموقع تعهدات مالی است. در مقابل نمره اعتباری پایین میتواند ناشی از تاخیر در پرداخت اقساط، داشتن چک برگشتی، ورشکستگی یا بدهیهای معوق مالیاتی باشد.
چرا اعتبار سنجی بانکی انجام میشود؟
بهطور کلی هدف از اعتبارسنجی، شناخت بهتر سابقه اعتباری متقاضی و ارزیابی ریسک ارائه اعتبار به اوست. برای مثال، اگر فردی در گذشته تسهیلات مختلفی دریافت کرده و تعهدات خود را منظم انجام داده باشد، این سابقه میتواند اطلاعات مهمی درباره رفتار اعتباری او ایجاد کند. در مقابل، وجود تعهدات سررسیدگذشته یا سوابق منفی اعتباری میتواند نشاندهنده ریسک بیشتر باشد.
اعتبارسنجی میتواند در موارد زیر مورد استفاده قرار گیرد:
- بررسی درخواست دریافت وام و تسهیلات
- دریافت اعتبار خرید
- خرید اقساطی
- ارزیابی متقاضی پیش از ارائه اعتبار
- بررسی وضعیت اعتباری اشخاص حقیقی
- بررسی وضعیت اعتباری شرکتها و اشخاص حقوقی
- تعیین شرایط ارائه برخی خدمات اعتباری
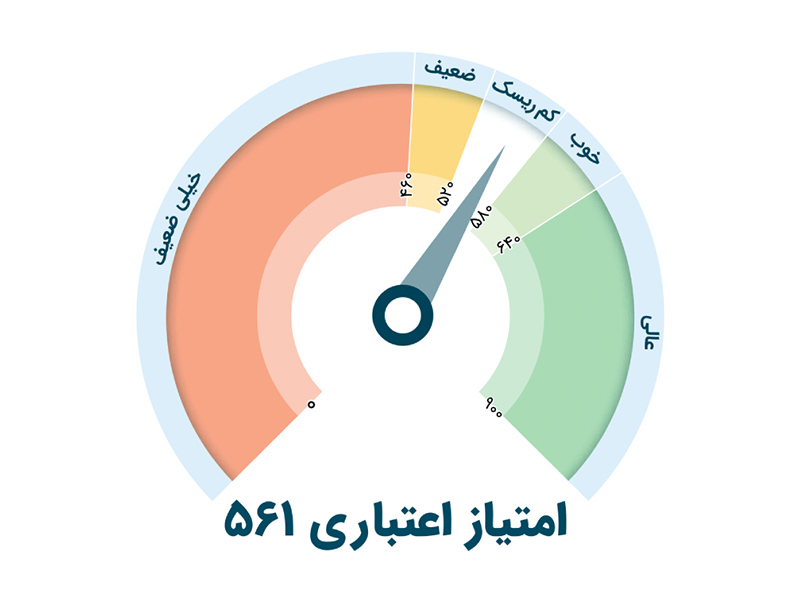
اعتبارسنجی بانک مرکزی چیست؟
اعتبارسنجی بانک مرکزی عبارتی است که بسیاری از کاربران برای پیدا کردن روش بررسی وضعیت اعتباری خود در نظام بانکی جستوجو میکنند. در نظام اعتبارسنجی، اطلاعات اعتباری موجود درباره اشخاص جمعآوری و تحلیل میشوند و نتیجه این تحلیل میتواند به شکل گزارش، امتیاز یا رتبه اعتباری نمایش داده شود. این اطلاعات به بانکها و سایر مجموعههای مجاز کمک میکنند سابقه اعتباری متقاضی را هنگام بررسی درخواست تسهیلات یا اعتبار بهتر ارزیابی کنند.
بنابراین هنگام مشاهده نتیجه اعتبارسنجی باید میان سه مفهوم تفاوت قائل شد:
- گزارش اعتباری: اطلاعات مربوط به سوابق و وضعیت اعتباری فرد
- امتیاز اعتباری: شاخص عددی حاصل از ارزیابی اطلاعات اعتباری
- رتبه اعتباری: طبقهبندی وضعیت اعتباری و سطح ریسک فرد یا کسبوکار
اعتبارسنجی بانکی چگونه انجام میشود؟
اعتبارسنجی را میتوان در چند مرحله اصلی خلاصه کرد:
۱. شناسایی و احراز هویت متقاضی
ابتدا اطلاعات هویتی متقاضی دریافت و هویت او بررسی میشود. برای اشخاص حقیقی، اطلاعاتی مانند کد ملی و مشخصات هویتی و برای اشخاص حقوقی اطلاعات ثبتی شرکت مورد استفاده قرار میگیرد.
۲. دریافت اطلاعات اعتباری
پس از شناسایی فرد یا شرکت، سوابق اعتباری ثبتشده و اطلاعات قابل استفاده برای ارزیابی استخراج میشوند.
۳. بررسی سابقه انجام تعهدات
اطلاعاتی مانند سابقه تسهیلات و نحوه بازپرداخت تعهدات بررسی میشوند تا سابقه اعتباری متقاضی مشخص شود.
۴. تحلیل اطلاعات
اطلاعات اعتباری توسط سیستم اعتبارسنجی تحلیل میشوند. سابقه رفتار اعتباری، وضعیت تعهدات و اطلاعات منفی یا مثبت موجود (مانند وضعیت چکهای برگشتی) در این مرحله اهمیت دارند.
۵. محاسبه امتیاز و رتبه اعتباری
نتیجه تحلیل میتواند به یک امتیاز اعتباری تبدیل شود و بر اساس آن، وضعیت ریسک اعتباری فرد یا کسبوکار مشخص شود.
۶. ارائه گزارش اعتبارسنجی
در پایان، نتیجه در قالب گزارش اعتبارسنجی نمایش داده میشود. این گزارش برای شناخت وضعیت اعتباری متقاضی یا بررسی درخواست تسهیلات مورد استفاده قرار میگیرد.
اطلاعات موجود در گزارش اعتبارسنجی هر فرد چیست؟
در فرآیند اعتبارسنجی طیف وسیعی از اطلاعات مالی و شخصی فرد مورد بررسی قرار میگیرد که این اطلاعات شامل موارد زیر است:
- اطلاعات هویتی کامل فرد بر اساس آخرین بهروزرسانی در شبکه بانکی
- جزئیات تمام وامهای دریافتی و روند بازپرداخت آنها
- پیشبینی وضعیت تعهدات مالی فرد در آینده
- سوابق ضمانت در قراردادهای مختلف
- تعداد دفعات استعلام رتبه اعتباری توسط بانکها
- گزارش کامل تسهیلات دریافتی از شبکه بانکی و موسسات اعتباری
- اطلاعات مربوط به بدهیهای مالیاتی و گمرکی
- وضعیت بدهی به صندوق دانشجویی
- سوابق قضایی مرتبط با مسائل مالی
لازم به ذکر است که اطلاعات تسهیلاتی افراد معمولا بین 5 تا 7 سال پس از پایان اقساط در سامانه اعتبار سنجی بانک مرکزی باقی میماند. این بدان معنا نیست که افراد در این مدت از دریافت وام محروم میشوند، بلکه نشان میدهد که رفتار اعتباری آنها در این بازه زمانی بر اعتبارسنجیشان تاثیرگذار خواهد بود.
برای اعتبارسنجی چه مدارکی لازم است؟
مدارک موردنیاز برای اعتبارسنجی شخص حقیقی و شخص حقوقی یکسان نیست. همچنین دریافت گزارش اعتباری آنلاین معمولا بیش از آنکه به بارگذاری تعداد زیادی مدرک نیاز داشته باشد، به اطلاعات صحیح برای شناسایی و احراز هویت نیاز دارد.
مدارک و اطلاعات موردنیاز برای اعتبارسنجی اشخاص حقیقی
برای اعتبارسنجی یک شخص حقیقی معمولا اطلاعات هویتی او موردنیاز است. این اطلاعات میتواند شامل موارد زیر باشد:
- کد ملی
- مشخصات هویتی
- شماره تلفن همراه مورد استفاده برای احراز هویت
- اطلاعات تکمیلی مورد درخواست سرویس اعتبارسنجی
- انجام مراحل احراز هویت
در سرویسهای آنلاین ممکن است نیازی به بارگذاری تصویر همه مدارک وجود نداشته باشد و اطلاعات هویتی بهصورت سیستمی بررسی شوند.
مدارک و اطلاعات موردنیاز برای اعتبارسنجی اشخاص حقوقی
در اعتبارسنجی شرکتها و اشخاص حقوقی، اطلاعات مربوط به شخصیت حقوقی مورد بررسی قرار میگیرد. اطلاعات موردنیاز میتواند شامل موارد زیر باشد:
- شناسه ملی شخص حقوقی
- شماره ثبت شرکت
- اطلاعات ثبتی شرکت
- اطلاعات نماینده یا فرد مجاز شرکت
- اطلاعات هویتی فردی که درخواست را ثبت میکند
- اطلاعات تکمیلی موردنیاز برای شناسایی و احراز شخصیت حقوقی
برای دریافت برخی خدمات اعتباری ممکن است مدارک دیگری مانند اسناد مربوط به فعالیت شرکت، اطلاعات مالی یا مدارک موردنیاز اعتباردهنده نیز درخواست شود. این مدارک مربوط به فرایند بررسی و اعطای اعتبار هستند و نباید آنها را با مدارک لازم برای دریافت گزارش اعتبارسنجی یکی دانست.
تفاوت اعتبار سنجی بانکی اشخاص حقیقی و حقوقی
اعتبارسنجی فرآیندی است که برای ارزیابی توانایی مالی و اعتباری افراد و شرکتها انجام میشود. این فرآیند برای اشخاص حقیقی و حقوقی متفاوت است و به طور کلی میتوان این فرآیند را برای 3 گروه تعریف کرد:
- اعتبار سنجی اشخاص حقیقی مصرفی
این گروه شامل افرادی است که برای مصارف شخصی خود مانند خرید کالا یا خودرو، درخواست اعتبار میکنند. در این نوع اعتبارسنجی عواملی مانند اطلاعات هویتی، محل سکونت، میزان درآمد و سوابق مالی فرد مورد بررسی قرار میگیرد.
- اعتبار سنجی اشخاص حقیقی حرفهای
این دسته شامل افرادی میشود که دارای کسبوکار شخصی هستند و برای توسعه آن نیاز به اعتبار دارند. مثلا صاحب یک مغازه که قصد خرید تجهیزات جدید دارد.
در این نوع اعتبار سنجی بانکی علاوه بر موارد ذکر شده در بخش قبل، سوابق معاملات تجاری و عملکرد کسبوکار نیز مورد ارزیابی قرار میگیرد.
- اعتبار سنجی اشخاص حقوقی و شرکتها
این نوع اعتبارسنجی مربوط به شرکتها و سازمانهاست. در این فرآیند عوامل متعددی مورد بررسی قرار میگیرند، از جمله:
- وضعیت کلی شرکت (نوع صنعت، بازار هدف، تعداد کارکنان)
- اسناد مالی (ترازنامه و صورت سود و زیان سه سال اخیر)
- استراتژیهای کسبوکار
- سوابق اعتباری شرکت
- پیشینه اعتباری اعضای هیئت مدیره و مدیرعامل
این تفاوتها در روشهای اعتبارسنجی به دلیل ماهیت متفاوت نیازها و ریسکهای مالی هر گروه است.
آیا برای اعتبارسنجی به فیش حقوقی یا گواهی شغلی نیاز داریم؟
برای مشاهده گزارش اعتبارسنجی نباید فیش حقوقی، گواهی اشتغال یا مدارک دریافت وام را با اطلاعات موردنیاز برای شناسایی و دریافت گزارش یکی دانست.
بانک یا اعتباردهنده ممکن است هنگام بررسی درخواست یک وام مشخص، مدارکی مانند مدارک شغلی، درآمدی یا مالی را جداگانه از متقاضی درخواست کند.
بنابراین دو مرحله متفاوت وجود دارد:
اعتبارسنجی: بررسی سابقه و وضعیت اعتباری فرد.
بررسی درخواست وام: ارزیابی تمام شرایط متقاضی برای اعطای یک تسهیلات مشخص.
رتبه اعتباری چیست؟
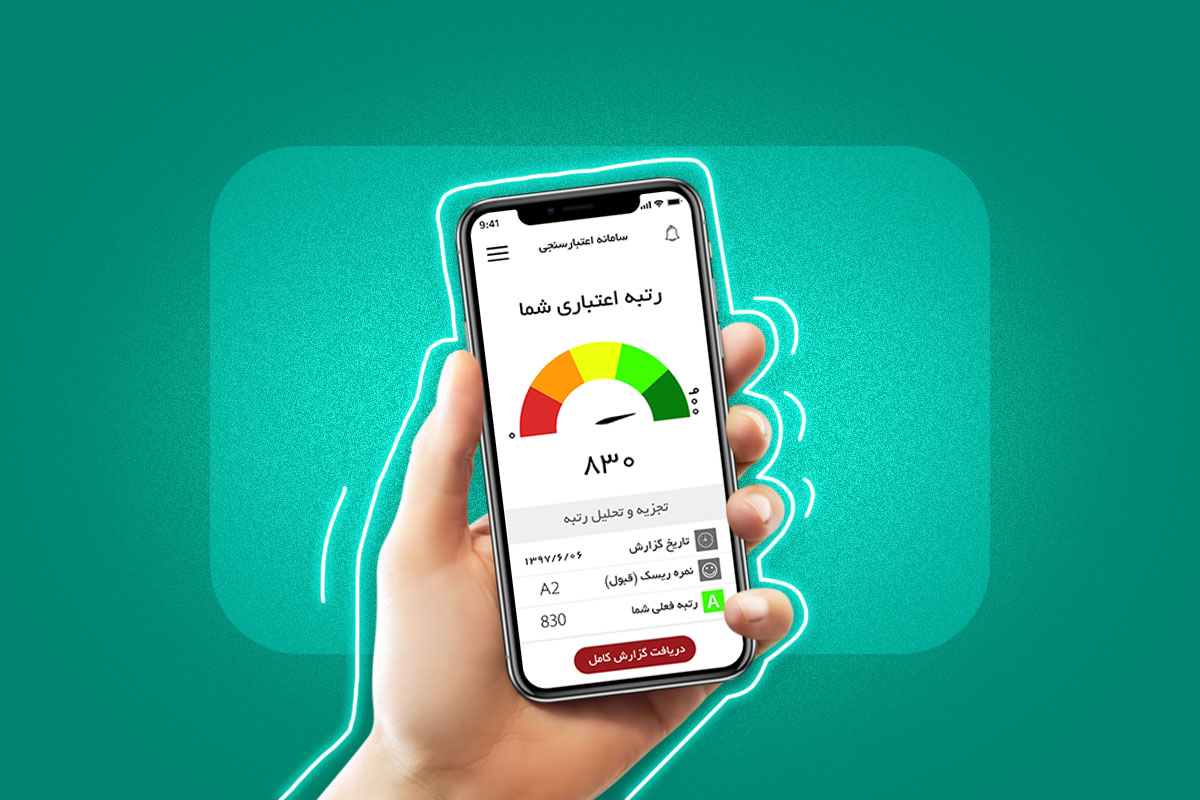
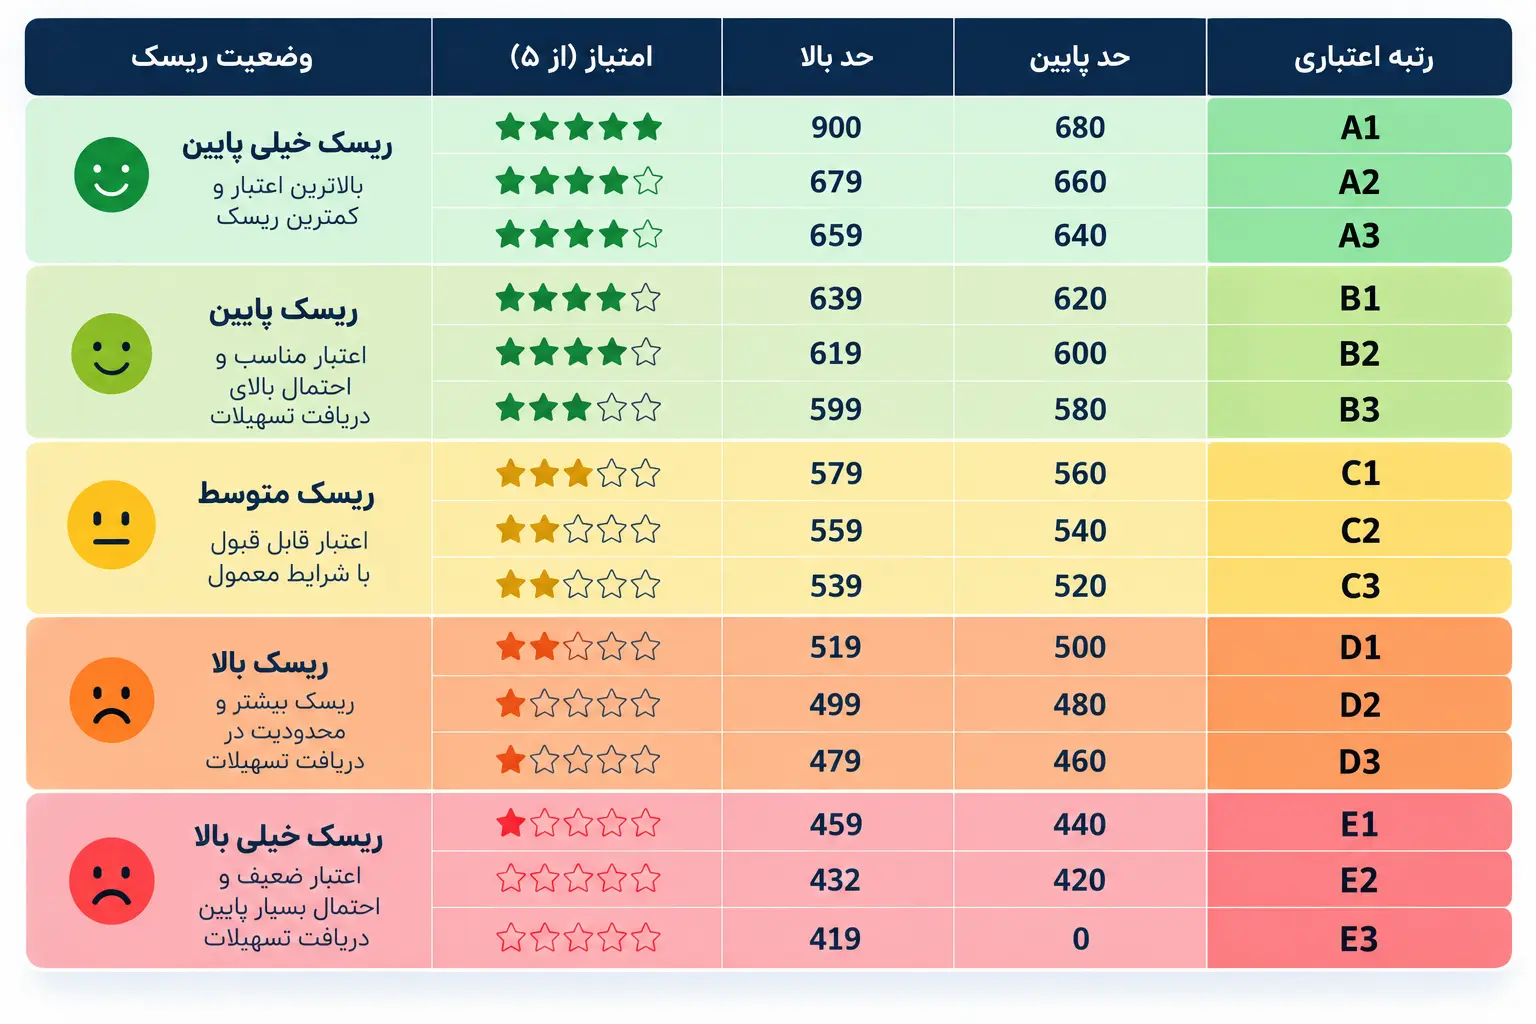
رتبه اعتباری معیاری است که میزان اعتمادپذیری مالی یک فرد را نشان میدهد. این رتبه که عددی بین 0 تا 900 است، بر اساس سوابق مالی شخص در سیستم بانکی کشور تعیین میشود.
همچنین بخوانید: صفر تا صد اعتبارسنجی استفاده از خدمات بانکی 1404
هر چه این عدد بالاتر باشد، نشاندهنده وضعیت اعتباری بهتر و ریسک پایینتر در معاملات مالی با آن فرد است. به بیان ساده رتبه اعتباری بیانگر میزان خوشحسابی یا بدحسابی شخص در بازپرداخت تعهدات مالیاش است. در جدول زیر، میتوانید رتبهبندی اعتباری استاندارد بانک مرکزی را مشاهده کنید:
رتبه اعتباری با نمره اعتبار چه تفاوتی دارد؟
اگرچه گاهی این دو اصطلاح به جای یکدیگر استفاده میشوند، اما تفاوتهایی بین آنها وجود دارد. در واقع رتبه اعتباری با حروف انگلیسی به همراه یک عدد در کنارش نمایش داده میشود که بازه آن از A1 تا E3 متفاوت است؛ اما نمره اعتبار به صورت عددی و بین 0 تا 900 است.
با این حال هر دو مفهوم برای نشان دادن اعتبار سنجی بانکی افراد و کسبوکارها استفاده میشوند و احتمال بازپرداخت بدهیها را نشان میدهند.
چه عواملی بر رتبه اعتباری تاثیر دارند؟
در فرآیند اعتبارسنجی برخی عوامل وجود دارند که تاثیری بر رتبهی اعتبار افراد ندارند. این موارد شامل میزان موجودی حساب بانکی، پساندازهای بازنشستگی و داراییهای شخصی میشود.
همچنین عواملی مانند اعتقادات مذهبی، قومیت و ملیت افراد نیز در این ارزیابی نقشی ایفا نمیکنند. در عوض عواملی میتوانند تاثیر منفی یا مثبت بر گردش اعتباری داشته باشند که در ادامه به آنها میپردازیم.
عوامل افزایشدهنده رتبه اعتبار سنجی بانکی
اگر میپرسید چگونه رتبه اعتباری (اعتبارسنجی) خود را بالا ببرم؟ باید پاسخ داد که عوامل متعددی میتوانند این رتبه را بهبود ببخشند.
یکی از مهمترین این عوامل، نداشتن بدهی بانکی است؛ یعنی عدم وجود هرگونه تعهد مالی پرداختنشده به بانکها یا موسسات مالی.
پرداخت بهموقع اقساط نیز نقش کلیدی در افزایش رتبه اعتباری دارد. این امر نشاندهنده مسئولیتپذیری مالی فرد است و اعتماد بانکها را جلب میکند.
همچنین تسویه فیشهای بانکی در زمان مقرر، عامل دیگری است که بر رتبه اعتباری تاثیر مثبت میگذارد. این رفتار مالی منظم، از مسئولیت شخص نسبت به تعهدات مالیاش خبر میدهد.
یکی دیگر از فاکتورهای مهم برای بهبود رتبه اعتباری، نداشتن چک برگشتی است. این امر نشان میدهد که فرد در صدور چکهایش دقت کافی داشته و همیشه موجودی کافی در حساب خود نگه داشته است.
عوامل کاهشدهنده رتبه اعتبار سنجی بانکی
در پاسخ به این سوال که چه مواردی بهعنوان سوء سابقه یا اطلاعات منفی در گزارشهای اعتباری میآید، میتوان به عوامل مختلفی اشاره کرد. عوامل منفی تاثیرگذار بر اعتبار شامل موارد زیر میشود:
- تاخیر در پرداخت قبوض خدمات شهری و چکهای برگشتی
- بدهیهای مالیاتی، سوابق کلاهبرداری، احکام قضایی و ورشکستگی
- عدم پرداخت بهموقع اقساط وامها
- درخواستهای مکرر برای دریافت وام از شعب مختلف بانکها
- دریافت وامهای کلان خارج از توان بازپرداخت فرد
سابقه اعتباری ضعیف میتواند منجر به رد درخواست وام شود. بنابراین حفظ سابقه مالی مثبت برای دسترسی به خدمات مالی در آینده بسیار مهم است.
همچنین بخوانید: آموزش افزایش نمره اعتبار سنجی بانکی در سال 1404
استعلام اعتبارسنجی چگونه انجام میشود؟
برای دریافت گزارش اعتبارسنجی باید از یک سرویس معتبر ارائهدهنده گزارش اعتباری استفاده کنید.
فرایند آنلاین معمولا شامل مراحل زیر است:
- ورود به سرویس اعتبارسنجی
- وارد کردن اطلاعات هویتی
- انجام احراز هویت
- ثبت درخواست اعتبارسنجی
- پرداخت هزینه اعلامشده در صورت وجود
- دریافت و مشاهده گزارش اعتباری
پیش از ثبت درخواست، هزینه بهروز و نوع گزارشی که دریافت خواهید کرد را بررسی کنید.
نمره صفر در گزارش اعتبار سنجی به چه معناست؟
نمره اعتباری صفر در گردش اعتباری به معنای عدم فعالیت اعتباری اخیر است. این وضعیت میتواند در چند حالت رخ دهد:
- اول: زمانی که شخص هیچ وام فعالی ندارد.
- دوم: وقتی مدت قابل توجهی از تسویه آخرین وام گذشته باشد.
- سوم: درصورتیکه حداقل 6 ماه از شروع بازپرداخت وامهای یک سال اخیر سپری شده باشد.
مهم است بدانیم که نمره صفر لزوما به معنای منفی بودن اعتبار سنجی بانکی یا عدم امکان دریافت تسهیلات نیست، بلکه نشاندهنده فقدان اطلاعات کافی برای ارزیابی دقیق وضعیت اعتباری فرد است.
آیا امتیاز گردش اعتباری جبرانشدنی است؟
امکان بهبود و جبران اعتبار سنجی بانکی وجود دارد و رتبه اعتباری نشاندهنده توانایی مدیریت مالی افراد است که میتواند با گذر زمان و تغییر رفتارهای مالی، بهبود یابد. برای ارتقای رتبه اعتباری، رعایت نکات زیر ضروری است:
- پرداخت بهموقع بدهیها و اقساط: این امر تاثیر مثبتی بر نمره اعتبار دارد.
- برنامهریزی برای جبران تاخیرهای گذشته: اگر در گذشته تاخیری در پرداختها داشتهاید، با برنامهریزی دقیق میتوانید آن را جبران کنید.
- دقت در ضمانت: قبول ضمانت دیگران میتواند بر رتبه اعتباری شما تاثیر بگذارد، پس در این زمینه محتاط باشید.
- تسویه بدهیهای معوق: با مراجعه به بانک و تسویه بدهیهای قدیمی، میتوانید گام مهمی در بهبود رتبهی اعتبار خود بردارید.
- بررسی منظم رتبه اعتباری: حداقل سالی یکبار گزارش اعتبار خود را بررسی کنید تا از وضعیت آن مطلع باشید.
- پایبندی به تعهدات مالی: پرداخت بهموقع چکها، مالیاتها و سایر تعهدات مالی نقش مهمی در بهبود رتبه اعتباری دارد.
به یاد داشته باشید که رتبه اعتبار یک معیار پویاست و با تلاش و برنامهریزی صحیح، میتوان آن را بهبود بخشید. این امر میتواند دسترسی شما به خدمات مالی و اعتباری را در آینده تسهیل کند.
داشتن نمره اعتباری خوب چه مزایایی دارد؟
برخورداری از نمره اعتباری بالا مزایای قابل توجهی را برای افراد و شرکتها به همراه دارد. این امتیاز نشاندهنده عملکرد مطلوب در معیارهای مالی است و اعتماد بانکها و موسسات اعتباری را جلب میکند. از مزایای داشتن نمره خوب برای گردش اعتباری میتوان به موارد زیر اشاره کرد:
- تسهیل در فرآیند دریافت وام
- برخورداری از شرایط مطلوبتر در دریافت تسهیلات
- افزایش سقف تسهیلات قابل دریافت
- دسترسی به طیف وسیعتری از خدمات مالی
آیا امکان اصلاح موارد مغایر در گزارش اعتبار سنجی وجود دارد؟
اگر در گزارش اعتباری خود مواردی را مشاهده میکنید که با اطلاعات حقیقی شما مغایرت دارند، میتوانید رفع این مغایرتها به صورت زیر اقدام کنید:
- مراجعه به بانک و طرح موضوع با متصدی مربوطه
- ارجاع درخواست بررسی توسط متصدی به راهبر سامانه
- بررسی دقیق اطلاعات توسط راهبر سامانه
- در صورت تایید وجود اشتباه، اصلاح اطلاعات و بهروزرسانی نمره اعتبار
این فرآیند اطمینان میدهد که اطلاعات نادرست در گزارشهای اعتباری شناسایی و اصلاح میشوند تا تصویر دقیقتری از وضعیت اعتباری افراد ارائه شود.
اعتبارسنجی در تکنوپی چگونه انجام میشود؟
در فرایند دریافت وام فوری تکنوپی، وضعیت اعتباری متقاضی برای بررسی درخواست ارزیابی میشود. مسیر کلی میتواند شامل ثبت درخواست، تکمیل اطلاعات، انجام اعتبارسنجی، بررسی شرایط متقاضی و ادامه مراحل دریافت اعتبار باشد.
برای مشاهده شرایط، سقف اعتبار، هزینهها و مدارک موردنیاز هر طرح، اطلاعات همان طرح اعتباری در تکنوپی را بررسی کنید.
اعتبار سنجی بانکی برای دریافت وام تکنوپی
برای درخواست وام از تکنوپی، ما نیز از سیستم اعتبارسنجی استفاده میکنیم و لازم است بعد از تکمیل ثبتنام و وارد کردن اطلاعات شخصی، از فرآیند ارزیابی رتبه اعتبار عبور کنید.
این مرحله صرفا برای بررسی سابقه مالی شما در شبکه بانکی طراحی شده و برای انجام آن، علاوه بر ثبت شماره تلفن همراه باید مبلغی را به عنوان هزینه بررسی به سامانه اعتبارسنجی ایرانیان پرداخت کنید.
لازم به ذکر است که این مبلغ ارتباطی با تکنوپی ندارد و صرفا هزینه انجام فرآیند اعتبار سنجی بانکی است. توجه داشته باشید که شماره موبایل ثبت شده نیز باید به نام خودتان باشد.
بعد از تایید اعتبارسنجی، میتوانید با فقط با یک برگه از انواع چک، درخواست وام دهید. مبلغ این وام اعتباری و تعداد اقساط آن را خودتان تعیین میکنید و میتوانید انواع کالاهای دلخواه خودتان را به صورت اقساطی سفارش دهید و از تجربهی کار با آنها لذت ببرید.
برای گرفتن وام چه رتبه اعتباری لازم است؟
نمیتوان یک رتبه مشخص را حداقل لازم برای تمام وامها دانست. بانکها و ارائهدهندگان اعتبار میتوانند برای محصولات اعتباری مختلف شرایط متفاوتی تعیین کنند. به همین دلیل باید شرایط همان وام یا اعتبار موردنظر را بررسی کنید. رتبه بهتر میتواند نشاندهنده ریسک اعتباری پایینتر باشد، اما دریافت وام را بهتنهایی تضمین نمیکند.
سوالات متداول اعتبارسنجی
اعتبارسنجی چیست؟
اعتبارسنجی فرایند بررسی سابقه و وضعیت اعتباری افراد یا کسبوکارها برای ارزیابی ریسک اعتباری آنهاست. نتیجه میتواند به شکل گزارش، امتیاز یا رتبه اعتباری ارائه شود.
اعتبارسنجی چگونه انجام میشود؟
پس از شناسایی و احراز هویت متقاضی، اطلاعات و سوابق اعتباری او بررسی و تحلیل میشوند و نتیجه به شکل گزارش، امتیاز یا رتبه اعتباری ارائه میشود.
برای اعتبارسنجی چه مدارکی لازم است؟
برای اشخاص حقیقی، اطلاعات هویتی مانند کد ملی و اطلاعات لازم برای احراز هویت موردنیاز است. برای اشخاص حقوقی نیز اطلاعاتی مانند شناسه ملی، شماره ثبت و اطلاعات نماینده شرکت استفاده میشود.
آیا اعتبارسنجی با کد ملی انجام میشود؟
بله، کد ملی یکی از اطلاعات اصلی برای شناسایی شخص حقیقی در فرایند اعتبارسنجی است؛ اما داشتن کد ملی یک فرد بهتنهایی مجوز دسترسی به گزارش اعتباری او نیست. برای دریافت گزارش، مراحل شناسایی و احراز هویت سرویس مربوطه نیز باید انجام شوند.
آیا میتوان با کد ملی شخص دیگری اعتبارسنجی گرفت؟
صرف داشتن کد ملی شخص دیگری امکان دسترسی آزاد به اطلاعات اعتباری او را ایجاد نمیکند. گزارش اعتباری شامل اطلاعات شخصی و مالی است و دسترسی به آن باید مطابق فرایندهای احراز هویت و مجوزهای مربوط انجام شود.
اعتبارسنجی چقدر طول میکشد؟
در اعتبارسنجی آنلاین، دریافت و پردازش بخش زیادی از اطلاعات بهصورت سیستمی انجام میشود و نتیجه میتواند پس از تکمیل مراحل سرویس در اختیار متقاضی قرار گیرد. اما یک تفاوت مهم را باید در نظر گرفت:
زمان دریافت گزارش اعتبارسنجی با زمان تایید درخواست وام یا اعتبار یکسان نیست. پس از اعتبارسنجی، بانک یا مجموعه اعتباردهنده ممکن است مراحل دیگری برای بررسی درخواست داشته باشد.
هزینه اعتبارسنجی چقدر است؟
دریافت گزارش اعتبارسنجی میتواند مشمول هزینه باشد. مبلغ قابل پرداخت باید هنگام ثبت درخواست در سرویس اعتبارسنجی بررسی شود؛ زیرا تعرفه خدمات ممکن است در طول زمان تغییر کند.
به همین دلیل بهتر است در مقاله بهجای درج یک قیمت ثابت و قدیمی، هزینه بهروز سرویس نمایش داده شود.
آیا دیرکرد اقساط روی اعتبارسنجی تاثیر دارد؟
بله، سابقه پرداخت تعهدات یکی از اطلاعات مهم برای ارزیابی رفتار اعتباری است و دیرکرد در پرداخت اقساط میتواند سابقه منفی ایجاد کند.
بهترین راه برای جلوگیری از چنین مشکلی، پرداخت اقساط در موعد مقرر و تعیین تکلیف سریع تعهدات عقبافتاده است.
آیا چک برگشتی روی اعتبارسنجی تاثیر دارد؟
چک برگشتی یک سابقه مالی منفی محسوب میشود و میتواند در ارزیابی وضعیت مالی و اعتباری فرد مورد توجه قرار گیرد. اگر چک برگشتی دارید، تعیین تکلیف آن و انجام مراحل قانونی رفع سوءاثر اهمیت دارد.
آیا ضامن شدن روی اعتبارسنجی تاثیر دارد؟
ضمانت تسهیلات برای ضامن یک تعهد ایجاد میکند. اگر وامگیرنده اقساط خود را پرداخت نکند، مسئولیت ضامن بر اساس قرارداد و مقررات مربوط مطرح میشود و روی رتبه اعتباری ضامن تاثیر مستقیم دارد. به همین دلیل ضمانت وام دیگران را باید یک تعهد مالی واقعی در نظر گرفت، نه صرفا یک اقدام اداری.
چرا رتبه یا امتیاز اعتباری ندارم؟
نداشتن رتبه اعتباری لزوما به معنی بدحساب بودن نیست. ممکن است اطلاعات یا سابقه اعتباری کافی برای شکلگیری یک سابقه قابل ارزیابی وجود نداشته باشد. بنابراین میان نداشتن سابقه کافی و داشتن سابقه منفی تفاوت وجود دارد. اگر در گزارش خود رتبه یا امتیازی مشاهده نمیکنید، توضیحات همان گزارش را بررسی کنید.
نمره اعتبارسنجی صفر یعنی چه؟
مشاهده عدد صفر را نباید بدون بررسی توضیحات گزارش به معنی بدترین رتبه اعتباری تفسیر کرد. ابتدا باید مشخص شود صفر در گزارش موردنظر چه مفهومی دارد و آیا نشاندهنده امتیاز واقعی، نبود سابقه کافی یا وضعیت دیگری است.
جمعبندی
اعتبارسنجی بانکی فرایندی برای بررسی سابقه و رفتار اعتباری اشخاص حقیقی و حقوقی و ارزیابی ریسک اعتباری آنهاست. نتیجه این بررسی میتواند در قالب گزارش، امتیاز یا رتبه اعتباری ارائه شود. برای اشخاص حقیقی، اطلاعات هویتی مانند کد ملی برای شناسایی و احراز هویت اهمیت دارد و در اعتبارسنجی اشخاص حقوقی اطلاعات ثبتی شرکت مورد استفاده قرار میگیرد.
در شکلگیری سابقه اعتباری نیز نحوه بازپرداخت اقساط، بدهیهای سررسیدگذشته، تعهدات اعتباری، سوابق مالی منفی و استمرار رفتار اعتباری صحیح اهمیت دارند. اگر قصد دریافت وام یا اعتبار دارید، بهتر است پیش از ثبت درخواست وضعیت اعتباری خود را بررسی کنید، بدهیهای معوق را تعیین تکلیف کنید و در صورت مشاهده اطلاعات اشتباه در گزارش، برای اصلاح آنها اقدام کنید.
در تکنوپی میتوانید شرایط خدمات اعتباری موجود را بررسی کنید و در صورت داشتن شرایط لازم، فرایند درخواست اعتبار را آغاز کنید