بازار اجاره مسکن در ایران طی سالهای اخیر وارد مرحله رکود شدید شده و بسیاری از خانوادهها برای تامین مسکن با مشکل مواجه شدهاند. رشد سریع اجاره بها در کنار کاهش درآمد واقعی خانوار، باعث شده تأمین مبلغ ودیعه به یکی از موانع اصلی جابهجایی یا حتی ادامه سکونت در یک واحد مسکونی تبدیل شود.
با وجود این چالشها وام ودیعه مسکن یک ابزار حمایتی کوتاه مدت است که دولت در سال 1405 با افزایش سقف آن تلاش کرده فشار اولیه اجاره نشینی را تا حدی کاهش دهد.
فهرست مطالب
وام ودیعه مسکن چه کمکی به خانوادهها میکند؟
برخلاف تسهیلاتی مانند وام خرید یا ساخت مسکن، وام ودیعه خانه به مالک پرداخت نمیشود تا منجر به مالکیت شود؛ بلکه هدف آن کمک به تأمین مبلغ رهن و کاهش نیاز مستأجر به نقدینگی است. از این رو، این وام کارکردی مشابه برخی تسهیلات حمایتی مانند وام خرید کالا یا بستههای معیشتی دارد؛ با این تفاوت که تمرکز آن صرفا بر حوزه مسکن است.
شرایط وام ودیعه مسکن
دولت برای هدفمند کردن این طرح، شرایط مشخصی را در نظر گرفته است تا وام به دست متقاضیان واقعی برسد. شرایط عمومی متقاضیان شامل موارد زیر است:
- متأهل بودن یا سرپرست خانوار بودن
- زنان مجرد بالای ۳۵ سال و مردان مجرد بالای ۴۵ سال (در شرایط خاص)
- نداشتن ملک یا زمین مسکونی به نام متقاضی یا همسر
- نداشتن وام فعال در حوزه مسکن
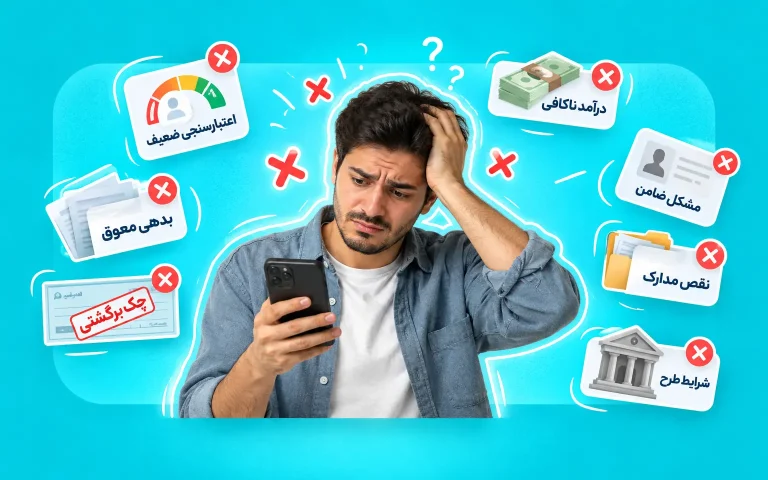
- نداشتن چک برگشتی یا بدهی بانکی
این سطح از سختگیری، مشابه فرآیندی است که در برخی تسهیلات خاص مانند ثبت نام وام بازنشستگان شرکت نفت نیز دیده میشود و در چنین وامهایی اعتبارسنجی متقاضی نقش تعیینکننده برای دریافت وام را دارد.
اجاره نامه؛ مهمترین مدرک برای دریافت وام ودیعه
یکی از پرتکرارترین دلایل رد درخواست وام ودیعه مسکن، مشکل در اجاره نامه است. اجاره نامه باید شرایط زیر را دارا باشد:
- اجاره نامه باید حتما در سامانههای رسمی مانند «کاتب» یا «خودنویس» ثبت شده باشد
- دریافت کد رهگیری الزامی است
- قراردادهای دستی یا فاقد ثبت رسمی، هیچ اعتباری ندارند
- بدون اجاره نامه رسمی، حتی در صورت داشتن تمام شرایط دیگر، پرونده متقاضی بررسی نخواهد شد.
مبلغ وام ودیعه مسکن در سال 1405 چقدر است؟
سقف وام ودیعه بسته به محل سکونت متفاوت است و افزایش آن نسبت به سال قبل قابل توجه بوده است. وام ودیعه مسکن برای تهرانیها 365 میلیون تومان، برای مراکز استانها و کلانشهرها 280 میلیون تومان، برای شهرهای بزرگ 185 میلیون تومان و برای روستاها 75 میلیون تومان است.
برای اقشار خاص و دهکهای پایین، مجموع تسهیلات حوزه مسکن تا 500 میلیون تومان افزایش یافته که میتواند شامل ودیعه، خرید یا ساخت باشد. این گروهها شرایطی نزدیک به دریافتکنندگان وام صندوق اعتباری هنر یا حمایتهای مستقیم نهادهای دولتی دارند.
سود و بازپرداخت؛ بخش کمتر دیدهشده ماجرا
وام ودیعه مسکن در سال 1405 با نرخ سود ۲۳ درصد و دوره بازپرداخت ۵ ساله ارائه میشود. این یعنی مبلغ اقساط در کلانشهرها قابلتوجه است و متقاضی باید پیش از ثبتنام، توان پرداخت ماهانه را واقعبینانه بررسی کند.
برای اقشار حمایتی، سود وام به ۵ درصد کاهش یافته که تفاوت چشمگیری با وامهای عمومی و حتی برخی تسهیلات کوتاهمدت مانند وام فوری بانوان دارد.
فرآیند ثبتنام؛ ساده اما وابسته به زمان
ثبت نام وام ودیعه مسکن فقط از طریق سامانه جامع طرحهای حمایتی مسکن انجام میشود و مراجعه حضوری بدون ثبت اینترنتی نتیجهای ندارد. پس از تأیید اولیه:
- پیامک معرفی به بانک ارسال میشود.
- متقاضی حداکثر ۱۵ روز کاری برای مراجعه به بانک فرصت دارد.
- تأخیر در مراجعه میتواند به رد کامل پرونده منجر شود.
آیا وام ودیعه مسکن راهحل نهایی برای مستاجران است؟
واقعیت این است که وام ودیعه مسکن، راهحل دائمی بحران اجاره نشینی نیست؛ به همین دلیل، بسیاری از کارشناسان توصیه میکنند مستأجران در کنار استفاده از این تسهیلات، به گزینههای مکمل مانند سرمایهگذاری تدریجی، خرید متری یا برنامههای بلندمدت تأمین مسکن نیز فکر کنند؛ همان مسیری که میتواند وابستگی به وامهای کوتاهمدت را در آینده کاهش دهد.
جمع بندی
وام ودیعه مسکن یک ابزار حمایتی دولت برای مستأجران است که با هدف کاهش فشار تأمین مبلغ رهن و کمک به پایداری سکونت خانوارها اجرا شده است. افزایش سقف وام نسبت به سالهای گذشته نشان میدهد این طرح تلاش دارد خود را با واقعیتهای جدید بازار اجاره هماهنگ کند و به اقشار مختلف جامعه در این شرایط اقتصادی کمک زیادی کند.


دیدگاهها