فهرست مطالب
جریمه دیرکرد وام چیست؟
جریمه دیرکرد وام مبلغی است که طبق قرارداد و مقررات مربوط، در صورت پرداخت نکردن بهموقع اقساط به بدهی شما اضافه میشود. در قراردادهای بانکی معمولاً از اصطلاح وجه التزام تأخیر تأدیه برای آن استفاده میکنند. برای مثال، اگر موعد پرداخت قسط شما پانزدهم ماه باشد و آن را دیرتر پرداخت کنید، ممکن است برای روزهای تأخیر، وجه التزام محاسبه شود. این مبلغ با سود عادی وام تفاوت دارد. سود وام بخشی از هزینه تأمین مالی است، اما وجه التزام به دلیل تأخیر در انجام تعهد پرداخت دریافت میشود.
جریمه دیرکرد وام چند درصد است؟
در بسیاری از قراردادهای تسهیلات بانکی، نرخ وجه التزام با توجه به نرخ سود قرارداد و ضوابط بانک مرکزی تعیین میشود. در مقررات بانکی، مبنای نرخ سود تسهیلات بهعلاوه شش واحد درصد برای وجه التزام مطرح شده است؛ بااینحال، نمیتوان این نرخ را بدون بررسی قرارداد و مقررات مرتبط به همه تسهیلات تعمیم داد. برای اطلاع از نرخ دقیق وام خود، بخش «وجه التزام تأخیر تأدیه» قرارداد را بررسی کنید یا از بانک استعلام بگیرید.
نکته: نرخ وجه التزام سالانه را نباید با نرخ جریمه روزانه اشتباه گرفت. همچنین شش واحد درصد اضافه بر نرخ سود، با شش درصد کل مبلغ قسط یکسان نیست.
جریمه دیرکرد وام چگونه محاسبه میشود؟
برای محاسبه جریمه دیرکرد، سه اطلاعات لازم است:
- مانده بدهی که طبق قرارداد مشمول وجه التزام شده است.
- نرخ وجه التزام درجشده در قرارداد.
- تعداد روزهای تأخیر در پرداخت.
برای یک محاسبه ساده روزشمار، میتوان از رابطه زیر استفاده کرد:
وجه التزام تقریبی = مبلغ بدهی مشمول × نرخ سالانه وجه التزام × تعداد روزهای تأخیر ÷ ۳۶۵
در این رابطه، نرخ درصدی باید ابتدا به عدد اعشاری تبدیل شود. مثلا نرخ ۲۴ درصد برابر با ۰٫۲۴ است. این فرمول فقط برای توضیح یک محاسبه ساده است. مبلغ نهایی بانک ممکن است به دلیل مبنای محاسبه بدهی، نوع قرارداد و ضوابط مربوط متفاوت باشد.
مثال محاسبه جریمه دیرکرد وام
فرض کنید در یک قرارداد، مبلغ بدهی مشمول وجه التزام ۱۰ میلیون تومان و نرخ سالانه وجه التزام ۲۴ درصد باشد. در این مثال فرضی، هزینه تأخیر به شکل زیر محاسبه میشود:
| مدت تأخیر | وجه التزام تقریبی |
|---|---|
| ۱۰ روز | ۶۵٬۷۵۳ تومان |
| ۲۰ روز | ۱۳۱٬۵۰۷ تومان |
| ۳۰ روز | ۱۹۷٬۲۶۰ تومان |
توجه: این جدول صرفا یک نمونه محاسباتی است؛ ارقام آن نرخ واقعی هیچ بانک یا طرح تسهیلاتی نیستند. برای مشاهده مبلغ دقیق جریمه، صورتحساب تسهیلات یا گزارش بدهی بانک را بررسی کنید.
دیرکرد اقساط وام چه عواقبی دارد؟
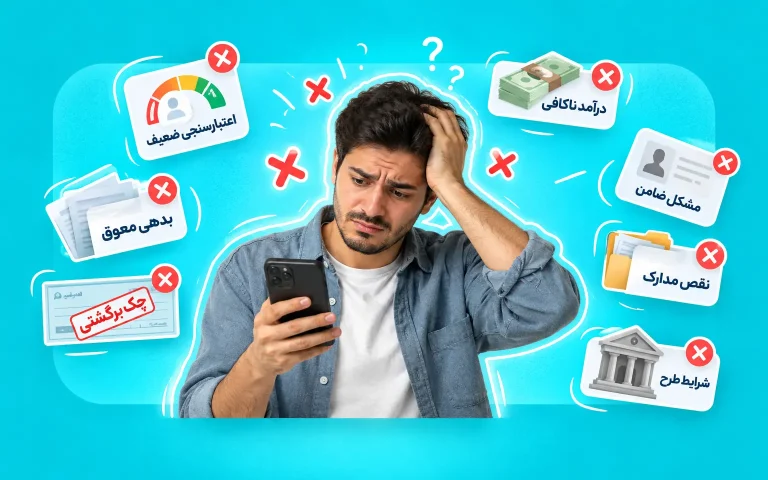
پرداخت نکردن بهموقع اقساط فقط باعث افزایش مبلغ بدهی نمیشود. این تأخیر میتواند پیامدهای اعتباری و حقوقی هم داشته باشد.
| پیامد | توضیح |
|---|---|
| افزایش هزینه وام | ممکن است وجه التزام به بدهی اضافه شود. |
| تأثیر بر اعتبارسنجی | سابقه تأخیر میتواند بر ارزیابی اعتباری شما اثر بگذارد. |
| مشکل در دریافت وام جدید | بانک ممکن است به دلیل وضعیت بدهی و سابقه بازپرداخت، درخواست جدید را نپذیرد. |
| مراجعه به ضامن | در صورت فراهم بودن شرایط قراردادی و قانونی، بانک میتواند تعهدات ضامن را پیگیری کند. |
| پیگیری وصول بدهی | در صورت ادامه تأخیر، امکان اقدام برای وصول مطالبات مطابق قرارداد و مقررات وجود دارد. |
تمام این اتفاقات لزوماً با یک روز دیرکرد رخ نمیدهند. نوع قرارداد، مدت تأخیر و وضعیت بدهی در اقدامات بعدی بانک اهمیت دارند.
آیا یک روز دیرکرد قسط روی اعتبارسنجی اثر دارد؟
حتی تأخیر کوتاه میتواند در سوابق پرداخت ثبت شود، اما نمیتوان گفت هر یک روز دیرکرد حتماً باعث افت مشخصی در نمره اعتباری میشود. نحوه ثبت و اثرگذاری تأخیر به اطلاعات گزارششده و مدل اعتبارسنجی مربوط است.
اگر چند قسط وام را پرداخت نکنیم چه اتفاقی میافتد؟
با ادامه پیدا کردن تأخیر، مبلغ بدهی و احتمال اقدامات وصول بیشتر میشود. بانکها مطالبات را بر اساس ضوابط مربوط به وضعیت پرداخت و مدت سپریشده از سررسید طبقهبندی میکنند. این طبقهبندی با تعداد اقساط عقبافتاده یکسان نیست. اگر چند قسط پرداختنشده دارید، بهتر است بهجای صبر کردن تا سررسید قسط بعدی، مانده بدهی را استعلام کنید و با بانک درباره نحوه پرداخت یا تعیین تکلیف آن صحبت کنید.
طبق آییننامه اجرایی وصول مطالبات غیرجاری مؤسسات اعتباری، بانکها باید اطلاعات مطالبات جاری و غیرجاری مشتریان را مطابق ضوابط به بانک مرکزی ارسال کنند.
اگر قسط وام عقب افتاد چه کار کنیم؟
اگر موعد قسط گذشته و هنوز پرداخت نکردهاید، این مراحل را انجام دهید:
- مبلغ بدهی را بررسی کنید: از اپلیکیشن، اینترنتبانک یا شعبه، مبلغ قسط پرداختنشده و وجه التزام احتمالی را استعلام بگیرید.
- در اولین فرصت پرداخت کنید: در صورت امکان، بدهی سررسیدشده را تسویه کنید تا مدت تأخیر بیشتر نشود.
- اگر امکان پرداخت ندارید، با بانک صحبت کنید: درباره شرایط امهال، تقسیط مجدد یا سایر روشهای تعیین تکلیف بدهی سؤال کنید.
- رسید پرداخت را نگه دارید: بعد از پرداخت، وضعیت بدهی را دوباره بررسی کنید.
اگر مبلغ جریمه ثبتشده با قرارداد یا اطلاعات پرداخت شما مطابقت ندارد، درخواست بررسی ریز محاسبات را به بانک ارائه دهید.
بعد از پرداخت اقساط عقبافتاده، سابقه دیرکرد پاک میشود؟
پرداخت بدهی معوق به معنی حذف فوری سابقه دیرکرد از گزارش اعتبارسنجی نیست. ممکن است بدهی فعلی شما تسویه شود، اما اطلاعات مربوط به تأخیرهای قبلی همچنان در سابقه اعتباری اثر داشته باشد. اگر میخواهید بدانید چند روز بعد از پرداخت معوقات، اطلاعات اعتبارسنجی اصلاح میشود یا چگونه باید آن را پیگیری کنید، مقاله معوقات بانکی را بخوانید.
سوالات متداول
آیا جریمه دیرکرد وام روزشمار است؟
در قراردادهایی که وجه التزام بر مبنای روزهای تأخیر محاسبه میشود، تعداد روزهای دیرکرد در مبلغ نهایی اثر دارد. برای اطلاع از روش دقیق، قرارداد و صورتحساب تسهیلات را بررسی کنید.
آیا بانک میتواند جریمه دیرکرد وام را ببخشد؟
در بعضی شرایط ممکن است طرحهای بخشودگی یا تخفیف وجه التزام وجود داشته باشد. اما بخشودگی برای همه وامها قطعی نیست و باید شرایط جاری بانک یا طرح مربوط را بررسی کنید.
اگر قسط وام را دیر پرداخت کنیم، ضامن هم دچار مشکل میشود؟
اگر تعهدات وامگیرنده انجام نشود، بانک ممکن است مطابق قرارداد ضمانت و مقررات، برای وصول بدهی به ضامن مراجعه کند. جزئیات این موضوع را در مقاله ضامن وام چیست؟ بخوانید.
آیا دیرکرد وام ازدواج و فرزندآوری جریمه دارد؟
این تسهیلات نیز قرارداد و شرایط بازپرداخت مشخص دارند. برای تعیین وجه التزام احتمالی باید مفاد قرارداد و مقررات مربوط به همان طرح بررسی شود.
چطور مبلغ دقیق جریمه دیرکرد وام را بفهمیم؟
مطمئنترین راه، دریافت صورتحساب یا ریز محاسبات بدهی از بانک ارائهدهنده تسهیلات است.
جمعبندی
دیرکرد اقساط وام میتواند هزینه بازپرداخت را بیشتر کند و روی سابقه اعتباری شما اثر بگذارد. مبلغ جریمه با توجه به قرارداد، نرخ وجه التزام، بدهی مشمول و مدت تأخیر محاسبه میشود. اگر قسطی عقب افتاده، بهتر است ابتدا مانده بدهی را بررسی کنید و برای پرداخت یا تعیین تکلیف آن اقدام کنید.
هرچه زودتر وضعیت اقساط مشخص شود، مدیریت هزینهها و جلوگیری از مشکلات بعدی سادهتر خواهد بود.
منابع
- بانک مرکزی جمهوری اسلامی ایران؛ مقررات و بخشنامههای تسهیلات و وجه التزام.
- آییننامه اجرایی وصول مطالبات غیرجاری مؤسسات اعتباری، مصوب ۱۳۹۴/۰۶/۱۰، ماده ۳.
- تصویبنامه ایجاد سامانه الکترونیکی یکپارچه تسهیلات؛ مصوب ۱۴۰۱/۰۶/۱۶.
- پایگاه ملی اطلاعرسانی قوانین و مقررات کشور.



دیدگاهها