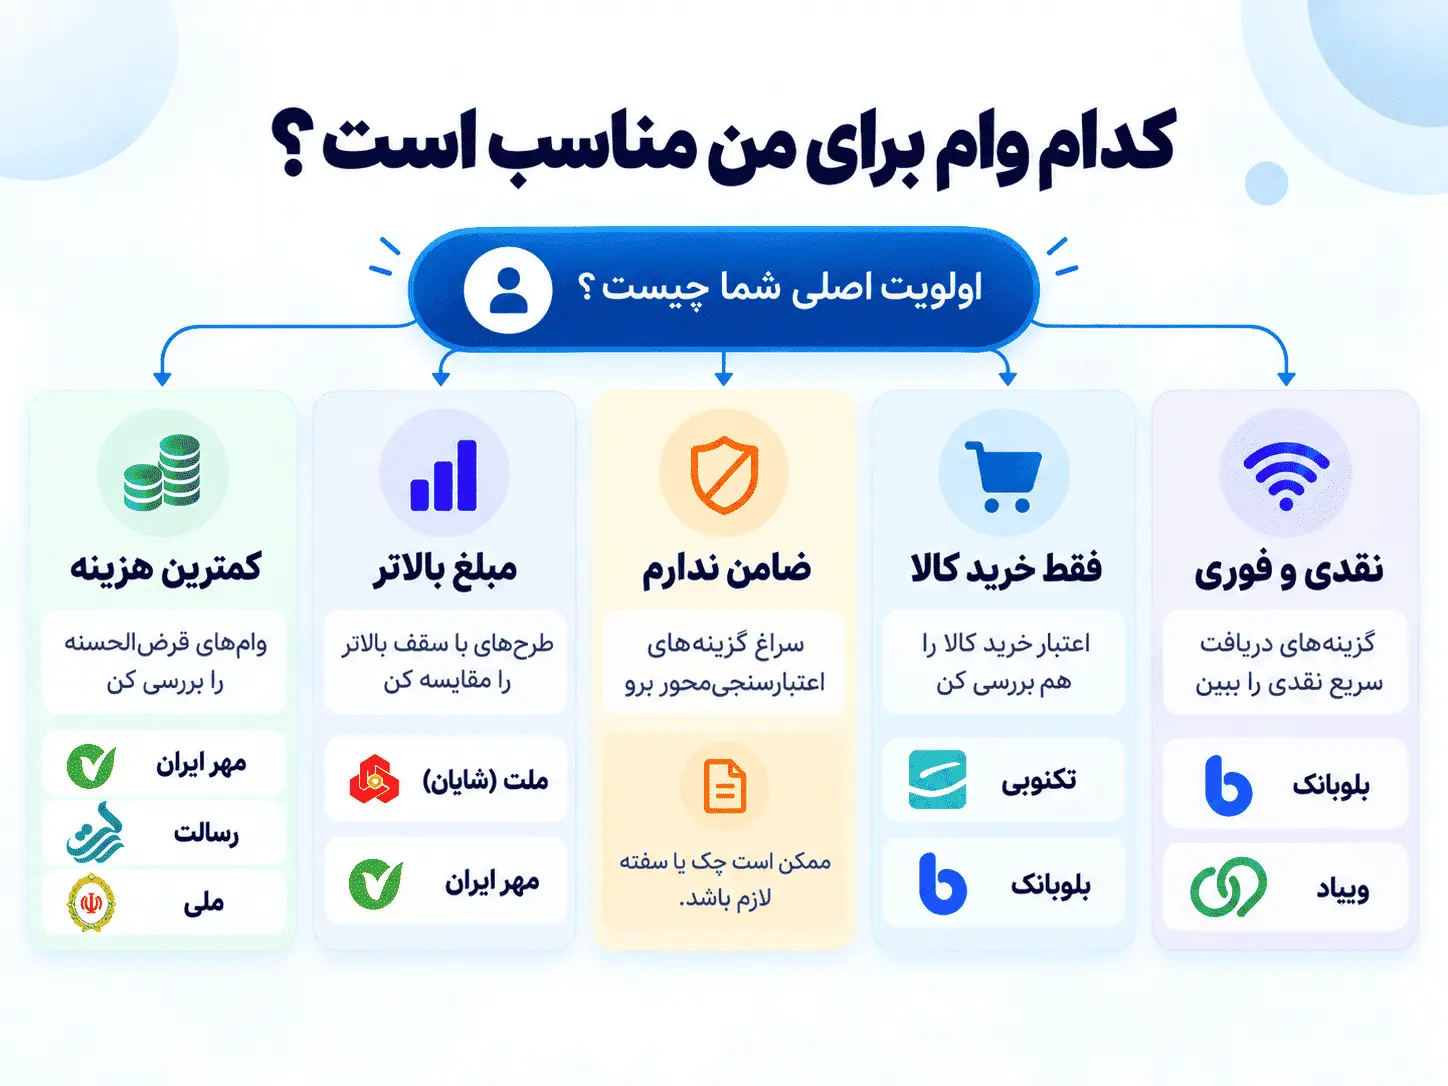
بهترین وام بانکی در سال ۱۴۰۵ برای همه یکسان نیست. اگر کمترین هزینه دریافت وام برایتان مهم است، طرحهای قرضالحسنه بانک مهر ایران، رسالت و ملی را بررسی کنید. اگر معدل حساب دارید و به تسهیلات با مبلغ بالاتر نیاز دارید، طرح شایان بانک ملت هم میتواند گزینه مناسبی باشد. برای دریافت وام بدون ضامن یا ثبت درخواست غیرحضوری نیز باید طرحهایی را بررسی کنید که براساس اعتبارسنجی و سابقه حساب به متقاضی تسهیلات میدهند.
در ادامه، وامهای بانکی را از نظر مبلغ، سود یا کارمزد، اقساط، ضمانت و شرایط دریافت مقایسه کردهایم تا بتوانید با توجه به وضعیت مالی خودتان انتخاب کنید.
فهرست مطالب
مقایسه بهترین وامهای بانکی در سال ۱۴۰۵
جدول زیر چند طرح شناختهشده بانکی را نشان میدهد. سقف اعلامشده، حداکثر مبلغ قابل پرداخت در طرح است و لزوما به این معنی نیست که تمام متقاضیان میتوانند آن مبلغ را دریافت کنند.
| بانک و نام طرح | سقف اعلامشده | سود یا کارمزد | بازپرداخت | شرط اصلی |
|---|---|---|---|---|
| بانک مهر ایران؛ نیلوفر | ۵۰۰ میلیون تومان | کارمزد ۲ تا ۴ درصد | تا ۶۰ ماه | معدل حساب |
| بانک مهر ایران؛ نورا | ۴۰۰ میلیون تومان برای اشخاص حقیقی | بدون کارمزد | تا ۶۰ ماه | احراز شرایط طرح |
| بانک ملی؛ مهربانی ملی | ۳۰۰ میلیون تومان | کارمزد ۴ درصد | طبق شرایط طرح | معدل حساب و ضمانت معتبر |
| بانک ملت؛ شایان | ۱ میلیارد تومان | سود ۱۴، ۱۸ یا ۲۳ درصد | تا ۴۸ ماه | میانگین موجودی حساب |
| بانک رسالت؛ تسهیلات قرضالحسنه | متناسب با امتیاز و ضوابط فعلی | قرضالحسنه | طبق قرارداد | اعتبارسنجی و امتیاز حساب |
| بلوبانک؛ وام بهجا | متناسب با پیشنهاد اعتباری | مطابق پیشنهاد داخل اپلیکیشن | مطابق پیشنهاد | گردش حساب و اعتبارسنجی |
نکته مهم: مبالغ و نرخهای جدول براساس شرایط اعلامشده برای طرحها درج شدهاند. فعال بودن ثبتنام، مبلغ قابل دریافت و شرایط ضمانت ممکن است تغییر کنند. پیش از ثبت درخواست، اطلاعات هر طرح را در وبسایت رسمی بانک بررسی کنید.
منابع رسمی: بانک مهر ایران، بانک ملی ایران، بانک ملت و بانک رسالت.

کدام بانک برای گرفتن وام بهتر است؟
برای انتخاب بهترین بانک، ابتدا مشخص کنید چه محدودیتی دارید: ضامن ندارید؟ نمیتوانید پولی در حساب نگه دارید؟ یا میخواهید هزینه نهایی وام تا حد امکان پایین باشد؟
جدول زیر کمک میکند گزینههای مناسبتر را زودتر پیدا کنید.
| شرایط شما | گزینههای قابل بررسی | نکته مهم |
|---|---|---|
| کمترین سود و کارمزد را میخواهید | مهر ایران، رسالت، مهربانی ملی | امتیاز یا معدل حساب ممکن است لازم باشد. |
| ضامن ندارید | وامهای اعتبارسنجیمحور و بلوبانک | بدون ضامن الزاماً بدون چک یا سفته نیست. |
| مبلغ بالاتری نیاز دارید | شایان ملت، طرحهای مهر ایران | توان بازپرداخت و شرایط ضمانت را بررسی کنید. |
| فرصت ایجاد معدل حساب دارید | مهر ایران، ملی، ملت | نرخ پایین به معنی دریافت سریع نیست. |
| دریافت غیرحضوری برایتان مهم است | بلوبانک و خدمات آنلاین بانکها | آنلاین بودن درخواست به معنی تأیید قطعی وام نیست. |
| فقط برای خرید کالا اعتبار میخواهید | تسهیلات خرید کالای بانکها و تکنوپی | اعتبار خرید کالا معمولاً قابل برداشت نقدی نیست. |
بهترین وام بانکی با سود کم
اگر هدف شما پرداخت کمترین هزینه است، طرحهای قرضالحسنه معمولا اولین گزینههایی هستند که ارزش بررسی دارند. برای مثال، بانک مهر ایران در طرح نیلوفر، تسهیلاتی با کارمزد ۲ تا ۴ درصد معرفی کرده و بانک ملی در طرح مهربانی ملی، وام قرضالحسنه با کارمزد ۴ درصد ارائه کرده است. طرح نورا بانک مهر ایران نیز بهعنوان تسهیلات بدون کارمزد معرفی شده است.
البته قبل از انتخاب، سه موضوع را در نظر بگیرید:
- برای دریافت وام به چه میزان معدل حساب یا امتیاز نیاز دارید؟
- باید چه نوع ضمانتی ارائه کنید؟
- مجموع هزینه دریافت تسهیلات و بازپرداخت چقدر خواهد شد؟
پیشنهاد
اگر عجله ندارید و امکان ایجاد امتیاز حساب را دارید، ابتدا طرحهای قرضالحسنه را بررسی کنید. اما اگر هنوز معدل حساب ندارید، این گزینهها لزوماً سریعترین مسیر دریافت وام نیستند.
بهترین وام بانکی بدون ضامن
اگر امکان معرفی ضامن ندارید، بهتر است سراغ تسهیلاتی بروید که شرایط ضمانت آنها بر مبنای اعتبارسنجی و سوابق بانکی تعیین میشود. برای مثال، در بعضی طرحهای آنلاین بلوبانک، امکان دریافت وام براساس رفتار مالی و اعتبار مشتری وجود دارد.
نکته مهم: وام بدون ضامن با وام بدون ضمانت تفاوت دارد. حتی اگر بانک ضامن شخص ثالث نخواهد، ممکن است به چک، سفته الکترونیکی، گواهی کسر از حقوق یا سایر روشهای تضمین بازپرداخت نیاز داشته باشید. همچنین داشتن رتبه اعتباری مناسب میتواند در بررسی درخواست تسهیلات مؤثر باشد، اما بهتنهایی دریافت وام را تضمین نمیکند.
بهترین بانک برای وام با مبلغ بالا
اگر به وام با مبلغ بالا نیاز دارید، فقط به سقف اعلامشده بانک توجه نکنید. برای مثال، در اطلاعیه طرح شایان بانک ملت، سقف یک میلیارد تومان با نرخهای ۱۴، ۱۸ و ۲۳ درصد و بازپرداخت تا ۴۸ ماه معرفی شده است. اما مبلغی که میتوانید دریافت کنید براساس شرایط طرح، میانگین موجودی حساب، وضعیت اعتباری و بررسی بانک مشخص میشود.
نکته مهم: در وامهای بزرگتر، قبل از ثبت درخواست، مبلغ هر قسط و مجموع بازپرداخت را محاسبه کنید. ممکن است وامی با سقف بیشتر، به دلیل اقساط سنگینتر، انتخاب مناسبی برای درآمد شما نباشد.
بهترین وام بانکی بدون سپرده
اگر نمیخواهید مبلغی در حساب بلوکه شود، ابتدا تفاوت دو شرط را بررسی کنید:
- معدل حساب: بانک موجودی و گردش حساب شما را طی یک دوره مشخص بررسی میکند.
- مسدودی سپرده: مبلغ مشخصی از پول شما طبق شرایط قرارداد برای مدتی غیرقابل برداشت میشود.
بنابراین وامی که مسدودی سپرده ندارد، ممکن است همچنان به معدل حساب نیاز داشته باشد. برای مثال، بانک ملی در معرفی طرح مهربانی ملی اعلام کرده که وجه در حساب مسدود نمیشود؛ اما دریافت تسهیلات به ایجاد امتیاز حساب و سایر شرایط بانک نیاز دارد.
پیشنهاد
اگر معدل حساب یا سپرده ندارید، طرحهای مبتنی بر اعتبارسنجی و سابقه تراکنشهای بانکی را هم بررسی کنید. البته این طرحها ممکن است شرایط دیگری برای دریافت وام داشته باشند.
شرایط وام بانکهای مختلف در سال ۱۴۰۵
در این بخش، ویژگیهای مهم طرحهای معرفیشده را جداگانه بررسی میکنیم تا بدانید هرکدام برای چه شرایطی مناسبتر هستند.
۱. وام بانک مهر ایران؛ مناسب برای متقاضیان قرضالحسنه
بانک قرضالحسنه مهر ایران برای افرادی که میخواهند هزینه دریافت وام را کاهش دهند، یکی از گزینههای قابل بررسی است. در طرح نیلوفر، سقف تسهیلات ۵۰۰ میلیون تومان، کارمزد ۲ تا ۴ درصد و بازپرداخت تا ۶۰ ماه اعلام شده است. مبلغ نهایی وام بر اساس معدل حساب تعیین میشود. طرح نورا نیز با ویژگی بدون کارمزد معرفی شده است؛ با این تفاوت که شرایط دریافت و امتیاز لازم آن باید جداگانه بررسی شود.
مناسب برای چه کسانی است؟
افرادی که امکان ایجاد معدل یا امتیاز حساب دارند و کم بودن هزینه دریافت وام برایشان در اولویت است.
محدودیت
سقف اعلامشده به معنی دریافت همان مبلغ بدون بررسی شرایط متقاضی نیست.
منبع: وبسایت رسمی بانک قرضالحسنه مهر ایران
۲. وام بانک ملی؛ طرح مهربانی ملی
طرح مهربانی ملی یکی از گزینههای قرضالحسنه بانک ملی است. براساس اطلاعیه بانک، این طرح با سقف ۳۰۰ میلیون تومان، کارمزد ۴ درصد و امکان انتقال امتیاز معرفی شده است. بانک همچنین اعلام کرده که در این طرح وجه متقاضی در حساب مسدود نمیشود و امکان ثبت درخواست از طریق سامانه بام وجود دارد. در شرایط اعلامشده این طرح، ارائه ضمانت معتبر و ایجاد امتیاز حساب مطرح شده است.
مناسب برای چه کسانی است؟
افرادی که به دنبال وام قرضالحسنه هستند و امکان ایجاد معدل حساب یا استفاده از امتیاز منتقلشده را دارند.
محدودیت
برای کسی که بلافاصله به پول نیاز دارد و امتیاز حساب ندارد، ممکن است گزینه مناسبی نباشد.
منبع: وبسایت رسمی بانک ملی ایران
۳. وام بانک ملت؛ طرح شایان
بانک ملت در طرح شایان، تسهیلاتی براساس میانگین موجودی حساب ارائه میکند. طبق اطلاعیه این بانک، سقف تسهیلات تا یک میلیارد تومان، نرخ سود در سطوح ۱۴، ۱۸ و ۲۳ درصد و بازپرداخت تا ۴۸ ماه معرفی شده است. در این طرح، ایجاد امتیاز با نگهداری میانگین موجودی حساب طی دوره اعلامشده انجام میشود.
مناسب برای چه کسانی است؟
افرادی که مبلغ بالاتری نیاز دارند، گردش حساب مناسبی دارند و میتوانند اقساط تسهیلات را پرداخت کنند.
محدودیت
نرخ سود و مبلغ قابل دریافت برای تمام متقاضیان یکسان نیست. همچنین اقساط وامهای بزرگتر میتواند بخش زیادی از درآمد ماهانه را درگیر کند.
منبع: وبسایت رسمی بانک ملت
۴. وام بانک رسالت؛ گزینهای برای تسهیلات قرضالحسنه
بانک رسالت نیز یکی از گزینههای دریافت تسهیلات قرضالحسنه است. مسیر دریافت وام در این بانک بر بررسی شرایط اعتباری متقاضی، امتیاز حساب و ضوابط جاری تسهیلات استوار است. به همین دلیل، بهتر است پیش از مقایسه مبلغ و اقساط، ظرفیت وام قابل دریافت خود را در سامانه رسمی بانک بررسی کنید.
مناسب برای چه کسانی است؟
افرادی که دریافت وام قرضالحسنه را در اولویت دارند و امکان طیکردن مراحل ایجاد امتیاز و اعتبارسنجی را دارند.
محدودیت
نمیتوان سقف وام یا زمان پرداخت یکسانی را برای تمام متقاضیان اعلام کرد.
منبع: وبسایت رسمی بانک رسالت
۵. وام بلوبانک؛ مناسب برای متقاضیان خدمات آنلاین
بلوبانک، پلتفرم بانکداری دیجیتال بانک سامان، امکان استفاده از تسهیلات مبتنی بر شرایط حساب و ارزیابی اعتباری را فراهم میکند. در طرحهایی مانند وام بهجا، مبلغ پیشنهادی، شرایط بازپرداخت و امکان دریافت تسهیلات براساس وضعیت حساب و ضوابط جاری بررسی میشود.
مناسب برای چه کسانی است؟
افرادی که از خدمات بانکداری دیجیتال استفاده میکنند، سابقه تراکنش دارند و ترجیح میدهند مراحل درخواست را آنلاین انجام دهند.
محدودیت
داشتن حساب بلوبانک بهتنهایی به معنی واجد شرایط بودن برای دریافت وام نیست.
بهترین وام برای خرید کالا کدام است؟
اگر هدفتان خرید موبایل، لپتاپ، لوازم خانگی یا کالای دیگری است، قبل از درخواست وام نقدی، گزینههای اعتبار خرید کالا را هم بررسی کنید. تفاوت اصلی این است که در وام نقدی، تسهیلات طبق قرارداد برای استفاده مجاز متقاضی پرداخت میشود؛ اما در اعتبار خرید کالا، مبلغ اعتبار برای خرید از فروشگاههای مشخصشده قابل استفاده است.
تکنوپی یکی از گزینههای دریافت اعتبار خرید کالا است. در تکنوپی ابتدا درخواست اعتبار ثبت میکنید و پس از بررسی و تأیید شرایط، میتوانید از اعتبار خود برای خرید اقساطی از فروشگاههای طرف قرارداد استفاده کنید.
نکته: اگر برای هزینههای مختلف به پول نقد نیاز دارید، اعتبار خرید کالا جایگزین مناسبی نیست. اما اگر هدفتان مشخصا خرید کالاست، ارزش دارد شرایط اعتبار خرید کالا را در کنار وامهای بانکی مقایسه کنید.
چطور بهترین وام بانکی را براساس شرایط خود انتخاب کنیم؟
قبل از درخواست وام، پنج سؤال را پاسخ دهید:
۱. دقیقا چقدر وام نیاز دارید؟
بهجای انتخاب بالاترین مبلغ پیشنهادی بانک، نیاز مالی واقعی خود را مشخص کنید. دریافت وام بیشتر به معنی پرداخت اقساط و هزینه بیشتر است.
۲. ماهانه چقدر میتوانید قسط بدهید؟
درآمد ماهانه، هزینههای ضروری و اقساط فعلی خود را بررسی کنید. مبلغ قسط باید بهگونهای باشد که پرداخت آن به هزینههای ضروری زندگی فشار وارد نکند.
۳. آیا ضامن یا ضمانت موردقبول بانک دارید؟
قبل از تشکیل پرونده، مشخص کنید بانک چه مدارکی برای تضمین بازپرداخت میخواهد. نداشتن ضامن شخص ثالث لزوماً مانع دریافت تمام تسهیلات نیست.
۴. آیا معدل حساب یا امتیاز بانکی دارید؟
اگر در یک بانک حساب فعال با موجودی و تراکنش مناسب دارید، ابتدا طرحهای همان بانک را بررسی کنید. ممکن است بتوانید از امتیاز موجود خود استفاده کنید و نیازی به شروع فرایند ایجاد معدل حساب در بانک دیگری نداشته باشید.
۵. دریافت سریع مهمتر است یا هزینه کمتر؟
اگر میتوانید برای ایجاد امتیاز حساب فرصت بگذارید، تسهیلات قرضالحسنه را جدیتر بررسی کنید. اگر فوریت بیشتری دارید، ابتدا گزینههایی را ارزیابی کنید که از قبل واجد شرایط دریافت آنها هستید.
قبل از انتخاب وام، هزینه واقعی را مقایسه کنید
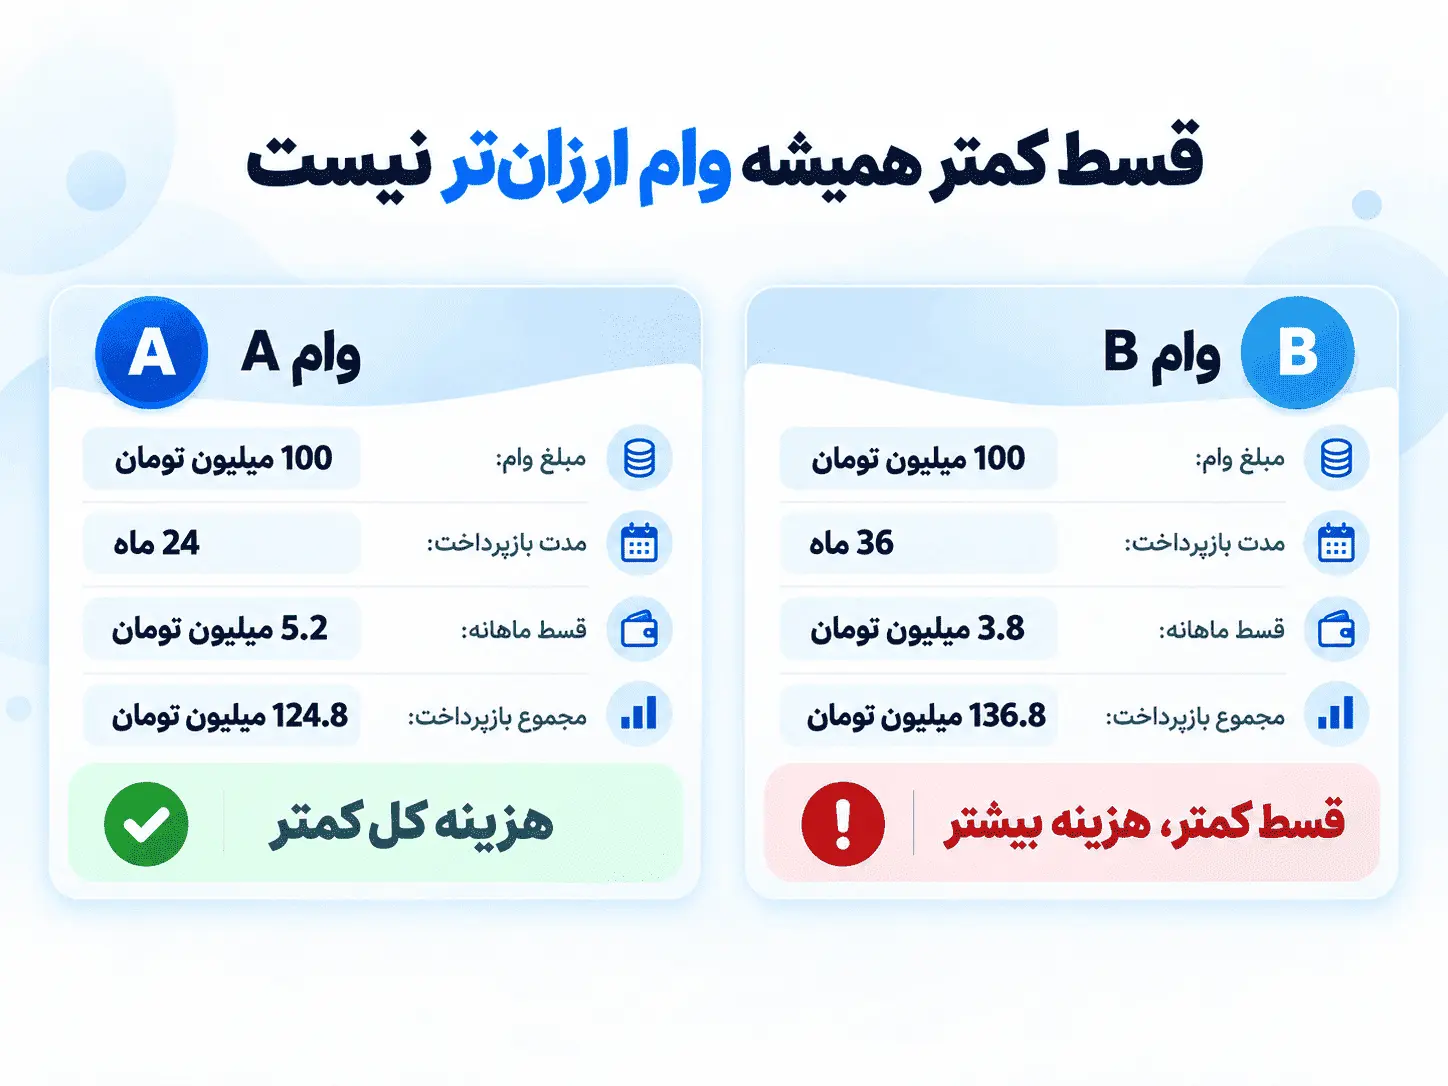 برای پیدا کردن بهترین وام بانکی، نرخ سود تنها معیار کافی نیست. فرض کنید دو بانک مبلغ یکسانی وام ارائه میکنند، اما یکی بازپرداخت کوتاهتر و دیگری بازپرداخت طولانیتر دارد. ممکن است قسط ماهانه گزینه دوم کمتر باشد، اما مجموع سود پرداختی آن بیشتر شود. همچنین هزینههایی مانند تشکیل پرونده، اعتبارسنجی، بیمه یا خدمات مرتبط، در صورتی که طبق قرارداد دریافت شوند، باید در محاسبات شما لحاظ شوند.
برای مقایسه دو وام، این چهار عدد را کنار هم قرار دهید:
| معیار | چه چیزی را بررسی کنید؟ |
|---|---|
| مبلغ دریافتی | واقعاً چه مقدار تسهیلات در اختیار شما قرار میگیرد؟ |
| قسط ماهانه | هر ماه چقدر باید پرداخت کنید؟ |
| مجموع بازپرداخت | جمع تمام اقساط و هزینههای قراردادی چقدر است؟ |
| سرمایه درگیر | آیا باید پولی در حساب نگه دارید یا مسدود کنید؟ |
نکته مهم: قسط کمتر همیشه به معنی وام ارزانتر نیست. برای انتخاب درست، علاوه بر قسط ماهانه، مجموع بازپرداخت، هزینههای قراردادی و سرمایهای را که باید برای دریافت تسهیلات درگیر کنید، مقایسه کنید.
آیا رتبه اعتباری روی انتخاب وام تأثیر دارد؟
بله. بانکها در بررسی درخواست تسهیلات، وضعیت اعتباری و توان بازپرداخت متقاضی را ارزیابی میکنند. سوابق پرداخت اقساط، بدهیهای معوق و وضعیت تعهدات مالی میتوانند بر نتیجه اعتبارسنجی اثر بگذارند. بااینحال، رتبه اعتباری بالا به معنی تأیید قطعی تمام درخواستهای وام نیست.
جمعبندی؛ بالاخره از کدام بانک وام بگیریم؟
اگر هزینه کمتر مهمترین معیار شماست، بررسی را از طرحهای قرضالحسنه بانک مهر ایران، رسالت و ملی شروع کنید. اگر وام با مبلغ بالاتر میخواهید و امکان ایجاد معدل حساب دارید، طرحهایی مانند شایان بانک ملت را مقایسه کنید. اگر ضامن ندارید یا دریافت آنلاین برایتان مهم است، ابتدا ببینید در کدام بانک براساس اعتبارسنجی و سابقه حساب واجد شرایط دریافت تسهیلات هستید.
در نهایت، بهترین وام بانکی گزینهای است که سه ویژگی داشته باشد:
- مبلغ موردنیازتان را تأمین کند.
- مجموع هزینه قابلقبولی داشته باشد.
- بتوانید اقساطش را بدون فشار مالی پرداخت کنید.
اگر هم هدفتان خرید کالا است، لازم نیست انتخاب خود را به وام نقدی محدود کنید. میتوانید شرایط دریافت اعتبار خرید کالا در تکنوپی را هم بررسی کنید و بعد تصمیم بگیرید.
 سوالات متداول درباره بهترین وام بانکی
کدام بانک بدون معدل حساب وام میدهد؟
برخی تسهیلات براساس اعتبارسنجی، سوابق شغلی یا طرحهای ویژه پرداخت میشوند و الزام یکسانی برای معدل حساب ندارند. قبل از درخواست باید شرایط طرح مشخص را بررسی کنید؛ نداشتن شرط معدل حساب به معنی حذف سایر شرایط نیست.
آیا میتوان همزمان از دو بانک وام گرفت؟
دریافت تسهیلات از دو بانک بهخودیخود همیشه ممنوع نیست؛ اما هر بانک بدهیهای فعلی، سوابق بازپرداخت، توان مالی و شرایط اعتباری متقاضی را بررسی میکند. داشتن وام فعال میتواند روی تأیید درخواست جدید اثر بگذارد.
کدام بانک سریعتر وام میدهد؟
هیچ بانکی برای تمام طرحها و متقاضیان سریعترین گزینه نیست. اگر امتیاز حساب و مدارک کامل دارید، فرایند ممکن است کوتاهتر باشد. در مقابل، طرحهایی که به چند ماه معدل حساب نیاز دارند، برای دریافت فوری از صفر مناسب نیستند.
آیا وام بدون ضامن واقعاً بدون هیچ ضمانتی پرداخت میشود؟
خیر، لزوماً اینطور نیست. ممکن است بانک بهجای ضامن شخص ثالث، از چک، سفته، اعتبارسنجی یا تضمینهای دیگری استفاده کند. نوع تضمین را باید در شرایط همان طرح بررسی کنید.
آیا گرفتن وام قرضالحسنه همیشه بهتر است؟
اگر معیار اصلی شما هزینه سود یا کارمزد باشد، قرضالحسنه معمولاً مزیت دارد. اما اگر ایجاد امتیاز حساب زمانبر باشد یا مبلغ قابل دریافت نیاز شما را پوشش ندهد، باید گزینههای دیگر را هم مقایسه کنید.
آیا میتوان وام خرید کالا را نقد کرد؟
اعتبار خرید کالا برای خرید از پذیرندگان تعیینشده ارائه میشود و نباید آن را معادل وام نقدی در نظر گرفت. قبل از دریافت اعتبار، شرایط استفاده و فروشگاههای طرف قرارداد را بررسی کنید.


دیدگاهها